

Pocztowy
autorstwa Bank Pocztowy
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
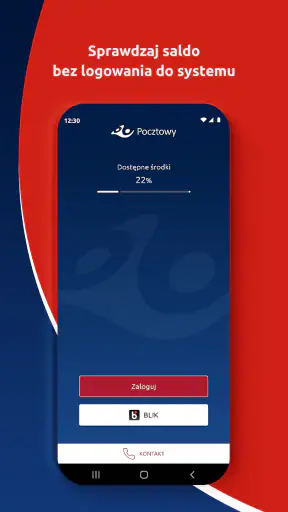
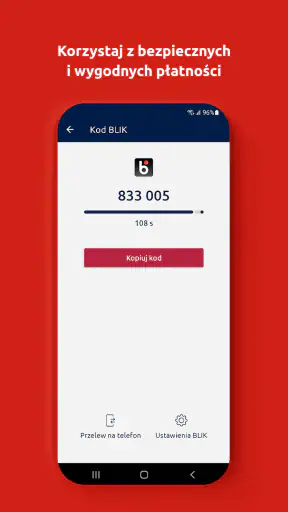
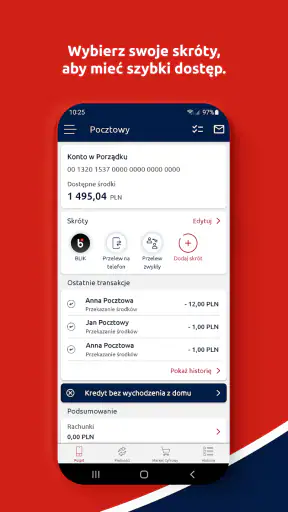
 Analiza autorstwa Getfullapps
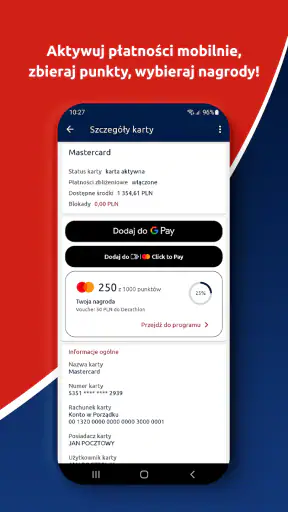
Bankowość mobilna ma sens wtedy, gdy pozwala załatwić codzienne sprawy bez szukania komputera i bez zastanawiania się, gdzie znajduje się potrzebna opcja. Pocztowy od Banku Pocztowego jest właśnie takim narzędziem: aplikacją finansową dla klientów banku, nastawioną na obsługę rachunku, kontrolowanie pieniędzy i wykonywanie podstawowych operacji z telefonu. Po kilku dniach używania najbardziej doceniłem jej spokojny, użytkowy charakter. Nie próbuje być centrum wszystkich finansów, tylko skupia się na bankowości mobilnej.
Aplikacja jest bezpłatna, przeznaczona dla użytkowników od PEGI 3 i działa na urządzeniach z Androidem od wersji 7.0. Jej obecna wersja to 4.10.1, a za rozwój odpowiada Bank Pocztowy. W sklepie ma średnią 4,7 przy około 37 tysiącach ocen, co sugeruje, że wielu klientów korzysta z niej regularnie, a nie tylko instaluje ją na próbę. Warto jednak pamiętać, że dobra ocena nie oznacza, iż będzie idealna dla każdego. Najwięcej zależy od tego, czy jesteś klientem tego banku i jak szerokiego zestawu narzędzi oczekujesz.
Codzienny sposób korzystania z aplikacji
Kiedy korzystam z Pocztowego na co dzień, zaczynam od krótkiego sprawdzenia salda i ostatnich operacji, a dopiero potem przechodzę do płatności. W tej sekcji pokazuję, jak taki prosty rytm pomaga uniknąć pośpiechu i lepiej wychwycić nieoczekiwane obciążenia. To także dobry punkt wyjścia do przyjrzenia się temu, co warto przygotować przed pierwszymi regularnymi transakcjami.
Od sprawdzenia salda do wykonania przelewu
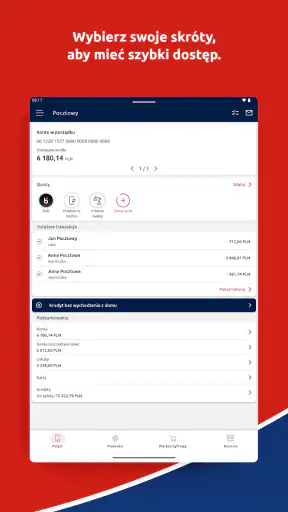
Mój podstawowy schemat korzystania z Pocztowego jest prosty. Otwieram aplikację, sprawdzam dostępne środki, przeglądam ostatnie operacje i dopiero potem decyduję, czy trzeba wykonać przelew albo opłacić rachunek. Taka kolejność ma praktyczną zaletę: zamiast działać automatycznie, od razu widzę, czy transakcja nie obciąży zbyt mocno budżetu.
To szczególnie przydatne przy płatnościach cyklicznych, zakupach internetowych i przelewach na kilka różnych kont. Aplikacja nie zastępuje planowania wydatków, ale ułatwia szybkie sprawdzenie tego, co najważniejsze. Jeśli korzystasz z rachunku głównie do pensji, opłat i zwykłych zakupów, taki zakres jest wystarczający.
Przy przelewie warto wyrobić sobie nawyk sprawdzania odbiorcy, kwoty i tytułu przed zatwierdzeniem. Na telefonie łatwo dotknąć niewłaściwego pola, zwłaszcza gdy robisz to w pośpiechu. Ja traktuję ekran podsumowania jako obowiązkowy przystanek, nawet przy dobrze znanym odbiorcy. To drobny krok, ale ogranicza ryzyko wysłania pieniędzy z błędnym opisem lub na niewłaściwy rachunek.
Realny scenariusz: rachunek opłacany poza domem
Wyobraź sobie sytuację, w której przypominasz sobie o rachunku podczas przerwy w pracy. Nie musisz czekać do wieczora ani uruchamiać laptopa. Logujesz się, sprawdzasz saldo, wprowadzasz dane płatności i weryfikujesz podsumowanie. Jeśli odbiorca jest już znany i dane masz zapisane w bezpiecznym miejscu, całość może stać się krótką, powtarzalną czynnością.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Najważniejsza korzyść nie polega tu na efektownych dodatkach, tylko na dostępności. Telefon masz przy sobie, więc bankowość nie jest przywiązana do konkretnego miejsca. Z drugiej strony nie polecałbym wykonywania ważnych operacji w zatłoczonym autobusie czy przy publicznej sieci Wi-Fi. Wygoda nie powinna oznaczać rezygnacji z ostrożności.
Historia operacji jako narzędzie kontroli
Historia rachunku przydaje się nie tylko wtedy, gdy szukasz konkretnego przelewu. Ja używam jej także do szybkiego porównania codziennych wydatków z tym, co pamiętam z danego dnia. Jeśli widzę nieoczekiwaną płatność, mogę zareagować wcześniej, zamiast odkładać kontrolę finansów na koniec miesiąca.
Dobrym zwyczajem jest sprawdzanie historii po większym zakupie oraz po serii drobnych płatności kartą. Małe kwoty potrafią zniknąć z pamięci, a właśnie one często utrudniają ocenę, na co naprawdę przeznaczamy pieniądze. Pocztowy nie jest rozbudowanym programem do budżetowania, więc interpretacja wydatków pozostaje po stronie użytkownika. Dla mnie to uczciwe ograniczenie, ale osoby oczekujące automatycznych kategorii i rozbudowanych wykresów mogą czuć niedosyt.
Co ustawić przed regularnym używaniem
Po instalacji nie zaczynałbym od wykonywania przelewu. Najpierw sprawdziłbym sposób logowania, ustawienia powiadomień oraz to, jak aplikacja zachowuje się przy ponownym uruchomieniu. W bankowości mobilnej kilka minut poświęconych na konfigurację później oszczędza nerwów, zwłaszcza gdy pilna płatność wypada w nieodpowiednim momencie.
Warto też upewnić się, że telefon ma aktualny system i że aplikacja pochodzi z oficjalnego źródła. Pocztowy działa na starszych urządzeniach z Androidem, ale sama zgodność systemowa nie gwarantuje komfortu na każdym telefonie. Na wolniejszym sprzęcie logowanie, przechodzenie między ekranami albo wyświetlanie historii może być mniej płynne niż na nowszym modelu.
Powiadomienia najlepiej dopasować do własnego stylu korzystania. Jeśli chcesz szybko zauważać operacje, ich wyłączenie mija się z celem. Jeżeli natomiast telefon pokazuje zbyt wiele komunikatów i zaczynasz je ignorować, lepiej ograniczyć rozpraszające alerty, pozostawiając te związane z bezpieczeństwem i ruchem na rachunku, o ile dostępne ustawienia na to pozwalają.
Ustawienia, które mają największe znaczenie
Najważniejsze ustawienie nie jest najbardziej widowiskowe: chodzi o sposób ochrony dostępu. Nie zapisuję danych logowania w przypadkowych notatkach ani nie korzystam z aplikacji w obecności osób, które mogą obserwować ekran. Telefon powinien mieć własną blokadę, a aplikację należy zamykać po zakończeniu pracy, szczególnie gdy urządzenie przekazujesz komuś innemu.
Drugą sprawą jest kontrola powiadomień na ekranie blokady. Pełna treść komunikatu może być wygodna, ale jednocześnie może ujawnić informacje finansowe osobie stojącej obok. Dla mnie rozsądniejszy jest kompromis: widzieć, że pojawiło się powiadomienie, ale nie pokazywać szczegółów przelewu ani salda bez odblokowania telefonu.
Trzeci element to regularne sprawdzanie, czy aplikacja nadal działa tak, jak oczekujesz po aktualizacji. Nowa wersja może zmienić układ przycisków albo kolejność kroków. Nie oznacza to problemu, ale przy pierwszym użyciu po aktualizacji warto zwolnić i przeczytać podsumowanie transakcji dokładniej niż zwykle.
Powtarzalne nawyki przyspieszają obsługę
Do szybszej pracy nie potrzebuję skomplikowanych sztuczek. Wystarcza mi stała kolejność: logowanie, saldo, historia, operacja, podsumowanie i wylogowanie. Gdy za każdym razem szukasz funkcji w inny sposób, łatwiej o pomyłkę. Powtarzalny schemat zmniejsza liczbę decyzji i sprawdza się zwłaszcza przy rachunkach opłacanych co miesiąc.
Pomaga także przygotowanie danych przed otwarciem aplikacji. Jeśli mam wykonać przelew, wcześniej sprawdzam numer rachunku i kwotę. Nie przełączam się wtedy nerwowo między wiadomością, dokumentem a bankowością mobilną. To nie jest funkcja Pocztowego, tylko praktyka, która poprawia bezpieczeństwo korzystania z niego.
Przy regularnych płatnościach nie zakładam, że odbiorca i kwota są zawsze takie same. Nawet jeśli przelew wygląda znajomo, sprawdzam go od początku. Ten nawyk jest wolniejszy o kilka sekund, ale chroni przed bezmyślnym powtarzaniem starego schematu, gdy zmieniła się kwota albo dane płatności.
Jak odzyskać płynność, gdy coś nie działa
Gdy aplikacja nie przechodzi dalej albo ekran ładuje się dłużej niż zwykle, nie ponawiam od razu tej samej operacji. Najpierw sprawdzam, czy telefon ma połączenie z internetem i czy problem dotyczy tylko bankowości, czy również innych aplikacji. Przy niestabilnym zasięgu bezpieczniej przerwać próbę niż wielokrotnie zatwierdzać tę samą płatność.
Jeśli nie mam pewności, czy przelew został wykonany, sprawdzam historię rachunku przed ponownym zleceniem. To prosty sposób, by uniknąć przypadkowego wysłania drugiej płatności. Gdy operacji nie widać, a sytuacja pozostaje niejasna, zachowuję ostrożność i kontaktuję się z bankiem oficjalnym kanałem zamiast szukać pomocy w przypadkowych wiadomościach czy komentarzach.
Przy problemie z logowaniem warto spokojnie sprawdzić, czy wpisywane dane są poprawne, czy klawiatura nie zmieniła układu i czy nie pomyliłem znaków. Nie zapisuję kodów ani haseł w miejscu łatwo dostępnym dla innych. Jeśli kilka prób nie pomaga, lepiej przerwać i skorzystać z procedury odzyskania dostępu lub pomocy banku, zamiast testować kolejne przypadkowe kombinacje.
Kiedy źródłem kłopotu może być telefon lub sieć
Nie każda trudność oznacza, że winna jest sama aplikacja. Słaby internet, mała ilość wolnego miejsca, starsza wersja systemu czy problemy z działaniem telefonu mogą wpływać na uruchamianie i płynność. Zanim usunę aplikację albo zmienię ustawienia, sprawdzam, czy urządzenie nie ma oczekujących aktualizacji i czy inne podstawowe usługi działają normalnie.
Warto też pamiętać, że oszczędzanie energii lub ograniczenia pracy w tle mogą zmieniać sposób otrzymywania powiadomień. Jeśli alert nie pojawił się wtedy, kiedy go oczekiwałem, najpierw zaglądam do historii transakcji i ustawień telefonu. Nie traktuję powiadomienia jako jedynego potwierdzenia operacji; to rachunek i informacja w bankowości powinny być punktem odniesienia.
Gdy aplikacja przestaje odpowiadać, zamknięcie jej i ponowne uruchomienie może być rozsądnym pierwszym krokiem. Nie zaczynałbym jednak od kasowania danych ani reinstalacji, jeśli nie wiem, jak odzyskać dostęp. W przypadku bankowości lepiej najpierw upewnić się, że pamiętam sposób logowania i wiem, jak bezpiecznie ponownie aktywować dostęp, jeśli będzie to potrzebne.
Dla kogo aplikacja będzie dobrym wyborem
Pocztowy poleciłbym przede wszystkim klientom Banku Pocztowego, którzy chcą mieć rachunek pod ręką i wykonywać podstawowe czynności bez wizyty w placówce. Dobrze pasuje do osoby, która sprawdza saldo, kontroluje historię, robi przelewy i chce reagować na bieżące operacje z poziomu telefonu.
Może spodobać się również użytkownikowi, który nie potrzebuje rozbudowanego panelu inwestycyjnego, zaawansowanej analizy budżetu ani wielu usług dodatkowych w jednym miejscu. Prostszy zakres bywa zaletą, gdy najważniejsza jest czytelna obsługa rachunku, a nie liczba ekranów i modułów.
Nie wybrałbym jej natomiast jako jedynego narzędzia dla osoby korzystającej z wielu banków, prowadzącej szczegółowe planowanie finansowe albo oczekującej bardzo rozbudowanej automatyzacji. W takim przypadku wygodniejsza może być aplikacja agregująca konta lub rozwiązanie banku, który mocniej stawia na analizę wydatków. Trzeba też pamiętać, że sama instalacja nie ma sensu bez relacji z Bankiem Pocztowym i dostępu do jego usług.
Jak wypada na tle innych sposobów bankowania
W porównaniu z bankowością przez przeglądarkę na komputerze Pocztowy wygrywa przede wszystkim dostępnością: saldo i historia są pod ręką, gdy akurat nie siedzę przy biurku. Komputer nadal bywa wygodniejszy przy dłuższym przeglądaniu dokumentów lub pracy z wieloma informacjami naraz. Nie traktuję telefonu jako zamiennika każdej bankowej czynności, lecz jako praktyczne narzędzie do spraw, które chcę załatwić od razu.
Inaczej wygląda porównanie z aplikacjami do zarządzania budżetem, które zbierają informacje z różnych źródeł i pokazują wydatki w szerszym kontekście. Taki program może lepiej odpowiadać osobie, która chce planować kategorie i cele, ale nie zastąpi bankowej aplikacji przy bezpośredniej obsłudze rachunku. Ja widzę sens w rozdzieleniu tych ról: Pocztowy do codziennego kontaktu z kontem, a osobne narzędzie tylko wtedy, gdy naprawdę potrzebuję pogłębionej analizy.
Jeśli korzystasz z kilku banków, wygoda jednego miejsca do podglądu finansów może przeważyć nad prostotą aplikacji bankowej. Z kolei osoba mająca rachunek w Banku Pocztowym i wykonująca głównie zwykłe operacje może nie potrzebować dodatkowej warstwy. Wybór zależy więc nie od tego, które rozwiązanie ma więcej funkcji, lecz od tego, czy te funkcje rozwiązują konkretny problem.
Gdzie pojawia się tarcie
Największe ograniczenie widzę w tym, że aplikacja jest narzędziem bankowym, a nie pełnym doradcą finansowym. Nie oczekiwałbym od niej, że sama wyjaśni, dlaczego wydaję za dużo, zaplanuje cele albo zastąpi arkusz budżetowy. Jej rolą jest obsługa i kontrola rachunku, więc dodatkową analizę trzeba prowadzić osobno.
Drugie źródło możliwego dyskomfortu to bezpieczeństwo. Każde dodatkowe zabezpieczenie może wydłużyć dostęp do konta, ale w bankowości jest to rozsądny koszt. Gdy aplikacja wymaga ponownej weryfikacji, nie traktuję tego jako wady samej w sobie. Frustrujące staje się dopiero wtedy, gdy użytkownik nie pamięta swoich danych albo korzysta z telefonu, na którym trudno wygodnie pisać.
Trzecia rzecz dotyczy oczekiwań wobec starszych urządzeń. Minimalny Android 7.0 oznacza szeroką zgodność, lecz nie mówi, jak szybko aplikacja będzie działać na każdym modelu. Jeżeli telefon ma mało wolnego miejsca, słabą baterię lub przestarzałe zabezpieczenia, problem może wynikać z całego urządzenia, a nie wyłącznie z Pocztowego.
Do tarcia może prowadzić także pośpiech użytkownika. Mały ekran sprzyja pomyłkom przy wpisywaniu danych, a przerwanie pracy przez telefon czy rozmowę potrafi rozbić koncentrację. Dlatego ważny przelew wolę wykonać w spokojnym miejscu, z przygotowanymi danymi i chwilą na przeczytanie podsumowania. To nie wada specyficzna dla jednej bankowości, ale w praktyce wpływa na to, czy mobilna obsługa będzie wygodna.
Jak korzystać rozsądnie i bez pośpiechu
Przy pierwszym użyciu wykonałbym tylko niezbędne czynności i sprawdził, czy rozumiesz każdy etap. Nie warto testować przelewu przypadkową kwotą tylko po to, żeby zobaczyć, co się stanie. Lepiej zacząć od przeglądania rachunku, historii i ustawień, a dopiero później przejść do operacji finansowych.
Jeśli telefon zmienia właściciela, jest naprawiany albo zostaje zgubiony, dostęp do bankowości powinien być potraktowany równie poważnie jak karta płatnicza. Nie przechowuję kodów w etui telefonu i nie udostępniam urządzenia bez nadzoru po zalogowaniu. W razie podejrzanej operacji nie czekam, aż pojawi się kolejna, tylko od razu kontaktuję się z bankiem oficjalnym kanałem.
Warto również rozdzielić wygodę od automatyzmu. Zapamiętany odbiorca, szybki dostęp czy powiadomienie mogą przyspieszyć pracę, ale nie powinny zastępować kontroli. Najlepszy efekt daje połączenie ustawień bezpieczeństwa, stałej kolejności działań i krótkiego sprawdzania szczegółów przed zatwierdzeniem.
Moja ocena po poznaniu całego schematu
Pocztowy jest sensowną aplikacją dla osoby, która chce korzystać z bankowości Banku Pocztowego z poziomu telefonu i nie potrzebuje rozbudowanego centrum zarządzania finansami. Bezpłatny dostęp, szeroka zgodność z Androidem oraz wysoka średnia ocen przemawiają za tym, by dać jej szansę, szczególnie jeśli najczęściej wykonujesz proste, powtarzalne operacje.
Najlepiej wypada wtedy, gdy używasz jej metodycznie: sprawdzasz saldo przed płatnością, przeglądasz historię, kontrolujesz dane odbiorcy i rozsądnie konfigurujesz powiadomienia. Wtedy aplikacja przestaje być tylko ikoną do przelewów, a staje się codziennym punktem kontroli rachunku.
Moja rekomendacja jest pozytywna, ale konkretna: wybierz Pocztowy, jeśli jesteś klientem Banku Pocztowego i zależy Ci na wygodnej obsłudze podstawowej bankowości. Jeśli szukasz zaawansowanego budżetowania, agregowania wielu kont albo rozbudowanych narzędzi analitycznych, lepsza będzie aplikacja wyspecjalizowana w tych zadaniach. Dla zwykłego, bezpiecznego sprawdzania pieniędzy i wykonywania codziennych operacji pozostaje jednak praktycznym rozwiązaniem.
Ważne jest też to, że aplikacja ma już swoją historię: została wydana 14 września 2017 roku, a obecna wersja 4.10.1 pokazuje, że narzędzie jest rozwijane, zamiast pozostawać jednorazowym dodatkiem do konta. Przy około 100 tysiącach instalacji użytkownicy nie tworzą ogromnej społeczności porównywalnej z największymi aplikacjami finansowymi, ale skala jest wystarczająca, by traktować ją jako realne narzędzie do codziennego kontaktu z bankiem.
Zalety
- Prosty interfejs ułatwia szybkie sprawdzanie najważniejszych funkcji.
- Aplikacja działa wygodnie na telefonach i nie wymaga skomplikowanej konfiguracji.
- Możliwość korzystania z usług bez wizyty w placówce oszczędza czas.
- Czytelne komunikaty pomagają zrozumieć status wykonywanych operacji.
- Dostęp mobilny pozwala korzystać z aplikacji niezależnie od miejsca.
Wady
- Niektóre funkcje mogą wymagać dodatkowej autoryzacji lub potwierdzenia.
- Działanie aplikacji zależy od stabilnego połączenia z internetem.
- Użytkownicy starszych urządzeń mogą napotkać problemy z kompatybilnością.
- Zakres dostępnych usług może być węższy niż w tradycyjnej placówce.
- Aktualizacje mogą czasowo zmieniać układ menu i sposób obsługi.
Często zadawane pytania dotyczące Pocztowy
Czym jest aplikacja Pocztowy i do czego służy?
Pocztowy to aplikacja przeznaczona do obsługi wybranych usług Poczty Polskiej w telefonie. W zależności od dostępnej wersji i aktualnych funkcji może pomagać między innymi w śledzeniu przesyłek, wyszukiwaniu placówek, sprawdzaniu informacji dotyczących usług oraz korzystaniu z dodatkowych narzędzi związanych z nadawaniem i odbieraniem paczek. Przed instalacją warto sprawdzić opis w sklepie, ponieważ zakres funkcji może się zmieniać.
Czy korzystanie z aplikacji Pocztowy jest bezpłatne?
Samo pobranie i zainstalowanie aplikacji Pocztowy zazwyczaj nie wymaga opłat, jednak nie oznacza to, że wszystkie usługi dostępne za jej pośrednictwem są darmowe. Koszty mogą dotyczyć między innymi nadawania przesyłek, wybranych form dostawy, dodatkowych opcji lub płatności realizowanych w aplikacji. Przed zatwierdzeniem konkretnej usługi należy dokładnie sprawdzić podsumowanie ceny i warunki.
Czy aplikacja Pocztowy wymaga założenia konta użytkownika?
Niektóre podstawowe funkcje Pocztowego mogą być dostępne bez rejestracji, na przykład wyszukiwanie placówek lub sprawdzanie statusu przesyłki przy użyciu numeru nadania. Konto może być jednak potrzebne do korzystania z bardziej rozbudowanych możliwości, takich jak zapisywanie przesyłek, obsługa danych użytkownika, historia operacji czy wygodniejsze składanie zamówień. Zakres wymaganych danych zależy od wybranej funkcji.
Czy Pocztowy pozwala śledzić przesyłki i otrzymywać powiadomienia?
Jedną z najważniejszych funkcji aplikacji jest możliwość sprawdzania statusu przesyłek po wpisaniu lub zeskanowaniu numeru nadania, jeśli dana usługa jest obsługiwana. W zależności od wersji aplikacji użytkownik może również zapisać przesyłkę i otrzymywać powiadomienia o zmianach jej statusu. Aktualizacje nie zawsze pojawiają się natychmiast, ponieważ zależą od danych przekazywanych przez system logistyczny.
Jakie uprawnienia i dane może wykorzystywać aplikacja Pocztowy?
Podczas korzystania z Pocztowego aplikacja może prosić o dostęp do internetu, powiadomień, aparatu lub lokalizacji. Aparat może być potrzebny do skanowania kodów, lokalizacja do wyszukiwania najbliższych placówek, a powiadomienia do informowania o zmianach statusu przesyłki. Warto zapoznać się z polityką prywatności i przyznawać wyłącznie te uprawnienia, które są niezbędne do używanych funkcji.

Pocztowy
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu informacja@pocztowy.pl, odwiedź stronę https://online.pocztowy.pl lub zapoznaj się z jego https://www.pocztowy.pl/polityka-cookies.










